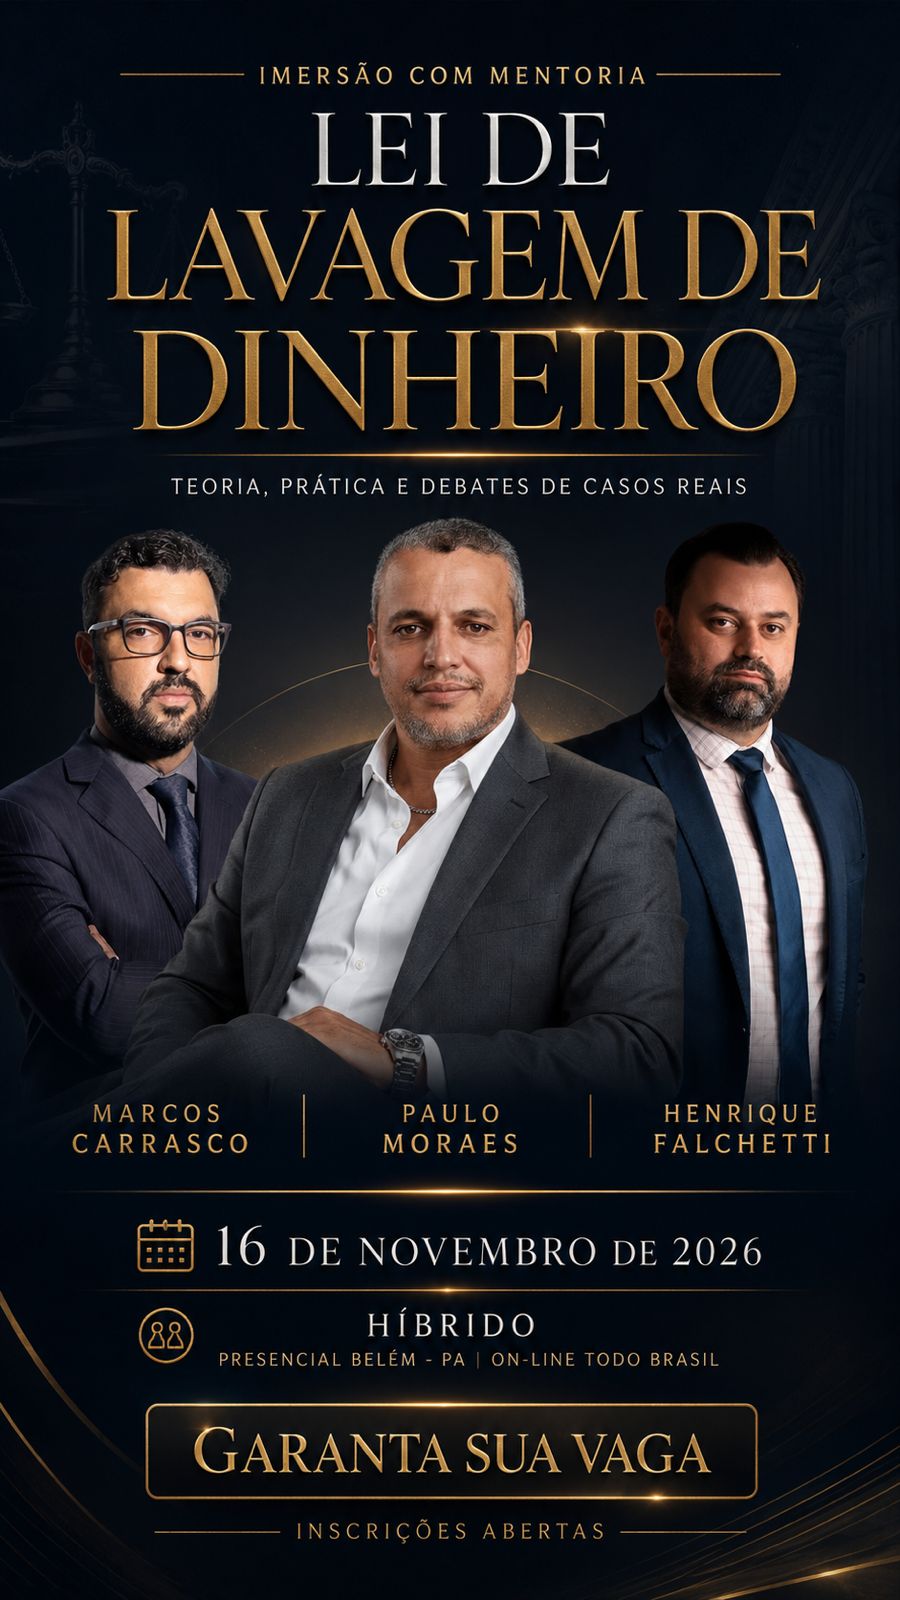
[10:28, 08/10/2026] Meu Vivo: A Imersão em Lei de Lavagem de Dinheiro é uma formação avançada, voltada à compreensão teórica, probatória e prática da Lei nº 9.613/1998, com análise de casos reais, investigação financeira, construção acusatória e estratégias de defesa em processos de alta complexidade.
O curso aborda a expansão contemporânea da imputação por lavagem de capitais e sua frequente utilização em conjunto com crimes antecedentes, organização criminosa e associação criminosa, capacitando o participante a identificar excessos acusatórios, deficiências probatórias e pontos estratégicos capazes de alterar a compreensão jurídica do caso.
Conteúdo Programático
- Fundamentos da Lavagem de Dinheiro
- Evolução histórica e po…
[10:28, 08/10/2026] Meu Vivo: Conta laranja e lavagem de dinheiro: concurso de crimes, bis in idem e retroatividade da lei penal mais benéfica
A Lei nº 15.397/2026 inaugurou uma nova fronteira dogmática no Direito Penal Econômico: a cessão de conta bancária pode continuar sendo imputada como lavagem de dinheiro? É juridicamente possível punir os dois delitos pela mesma conduta? E quais são os reflexos sobre investigações, ações penais e condenações anteriores?
Por Paulo Marcos de Moraes
Advogado especialista em Direito Penal Econômico, lavagem de dinheiro e criminalidade empresarial.
- Introdução: a nova tipificação e o problema da duplicidade punitiva
A recente introdução do crime de cessão de conta bancária, popularmente conhecida como “conta laranja”, reacendeu um dos debates mais relevantes do Direito Penal Econômico brasileiro: os limites da imputação pelo crime de lavagem de dinheiro e a necessidade de preservar a coerência dogmática entre tipos penais que podem alcançar um mesmo comportamento.
A Lei nº 15.397, de 30 de abril de 2026, introduziu o inciso VII ao § 2º do artigo 171 do Código Penal, passando a criminalizar expressamente a conduta de quem:
“cede, gratuita ou onerosamente, conta bancária para que nela transitem recursos destinados ao financiamento de atividade criminosa ou que dela sejam fruto.”
A pena aplicável é de reclusão de um a cinco anos, além de multa.
Por outro lado, o artigo 1º da Lei nº 9.613/1998 continua estabelecendo pena de três a dez anos de reclusão, além de multa, para quem oculta ou dissimula a natureza, origem, localização, disposição, movimentação ou propriedade de bens, direitos ou valores provenientes, direta ou indiretamente, de infração penal.
A sobreposição potencial dessas figuras não pode ser ignorada.
Antes da inovação legislativa, a disponibilização consciente de conta bancária para movimentação de recursos criminosos frequentemente integrava acusações por lavagem de dinheiro. A justificativa era relativamente simples: ao permitir que valores transitassem por conta de terceiro, o agente poderia contribuir para ocultar o verdadeiro beneficiário ou dissimular a origem dos recursos.
Entretanto, a criação de um tipo penal específico, com pena significativamente inferior, impõe uma nova indagação:
Se a cessão de conta bancária já constituía lavagem de dinheiro, por qual razão o legislador decidiu tipificá-la autonomamente e atribuir-lhe reprimenda menos severa?
A resposta exige enfrentar três questões fundamentais: a identidade ou diversidade dos bens jurídicos tutelados, os limites do concurso aparente de normas penais e a possibilidade de incidência retroativa da legislação mais favorável.
- Os bens jurídicos são efetivamente distintos?
A primeira análise deve recair sobre o bem jurídico tutelado por cada incriminação.
O crime de lavagem de dinheiro está associado à proteção da administração da Justiça e da ordem econômico-financeira, embora a doutrina apresente diferentes concepções sobre sua natureza pluriofensiva e sobre a relação com o bem jurídico do delito antecedente.
Sua estrutura típica está vinculada à ocultação ou dissimulação de elementos relevantes do patrimônio proveniente de infração penal.
Já a cessão de conta laranja foi inserida no capítulo dos crimes contra o patrimônio, especificamente entre as modalidades equiparadas ao estelionato.
Essa localização normativa sugere preocupação legislativa com a prevenção de fraudes patrimoniais e com a utilização indevida de instrumentos bancários para viabilizar atividades criminosas.
Todavia, há uma peculiaridade.
O novo inciso VII não exige, expressamente, todos os elementos tradicionalmente presentes no estelionato: induzimento da vítima em erro, obtenção de vantagem ilícita e efetivo prejuízo patrimonial.
A própria cessão da conta, acompanhada da finalidade descrita no dispositivo, constitui o centro da incriminação.
Surge, portanto, uma dificuldade sistemática: embora inserido entre os crimes patrimoniais, o novo delito parece alcançar uma dimensão de proteção preventiva contra a instrumentalização do sistema bancário pela criminalidade, inclusive quando a atividade criminosa financiada não apresenta natureza patrimonial.
Existe, assim, uma possível aproximação entre os interesses protegidos pelas duas normas.
Não seria tecnicamente adequado afirmar, de maneira absoluta, que os bens jurídicos são integralmente idênticos. Tampouco é possível sustentar que sejam tão distintos a ponto de legitimar, automaticamente, a dupla punição.
A diversidade abstrata de bens jurídicos não constitui autorização suficiente para transformar um único conteúdo de injusto em duas condenações penais.
É necessário identificar se existe efetiva autonomia entre as ofensas penalmente relevantes.
E essa autonomia não se presume pela simples existência de dois dispositivos legais.
- A cessão de conta bancária necessariamente configura lavagem de dinheiro?
Antes de discutir eventual concurso de crimes, é indispensável responder a uma questão anterior: a cessão bancária satisfaz, por si só, os requisitos da lavagem de capitais?
A resposta é negativa.
A Lei nº 9.613/1998 não criminaliza genericamente qualquer movimentação financeira relacionada a recursos ilícitos.
A incriminação pressupõe comportamento compatível com os núcleos de ocultação ou dissimulação previstos no artigo 1º, considerados também os requisitos das figuras equiparadas de seus parágrafos.
É certo que o § 1º, inciso II, contempla condutas como receber, manter em depósito, movimentar e transferir bens ou valores provenientes de infração penal.
Entretanto, esse dispositivo exige que tais comportamentos estejam orientados à ocultação ou dissimulação da utilização dos recursos.
Logo, não basta demonstrar que determinada quantia transitou por conta bancária pertencente a terceiro.
É necessário examinar a finalidade da operação, o conhecimento e a atuação do agente e a efetiva função ocultadora ou dissimulatória do comportamento.
Imagine-se uma pessoa que, mediante remuneração, disponibiliza sua conta para receber valores vinculados a uma fraude.
Se essa pessoa conscientemente entrega seus dados bancários para permitir a circulação dos recursos, poderá haver adequação ao novo artigo 171, § 2º, VII, desde que demonstrados todos os seus elementos típicos e que o fato seja posterior à vigência da nova lei.
Mas isso não significa, necessariamente, que tenha participado de uma operação de lavagem.
A situação poderá ser distinta quando o cedente, ciente da origem ilícita dos recursos, integra uma dinâmica destinada a ocultar o verdadeiro titular, a dificultar o rastreamento patrimonial ou a dissimular a titularidade e a movimentação dos ativos.
Nesse caso, poderá existir fundamento para imputação de lavagem de dinheiro.
Importa observar, contudo, que a lavagem não exige necessariamente operações sofisticadas, múltiplas transações ou a realização de todas as fases tradicionalmente descritas como colocação, dissimulação e integração.
Uma única operação pode, conforme suas características, realizar o tipo penal.
O critério decisivo não é a complexidade quantitativa da movimentação, mas sua adequação típica e a comprovação do conteúdo dissimulatório ou ocultador.
Ceder uma conta e lavar dinheiro não são expressões juridicamente equivalentes. Podem coincidir em situações concretas, mas essa coincidência exige demonstração, jamais presunção.
Há ainda uma distinção relevante: o novo inciso VII alcança contas cedidas para o financiamento de atividade criminosa, mesmo quando os recursos destinados a essa finalidade não constituem produto de infração penal anterior.
Nessa hipótese, pode haver adequação à cessão de conta laranja sem existir o pressuposto material necessário à lavagem de dinheiro.
Isso demonstra que os tipos não apresentam sobreposição integral.
- É possível imputar os dois crimes por uma única conduta?
Este é o ponto central da discussão.
O ordenamento jurídico brasileiro admite, em determinadas hipóteses, que uma única ação ou omissão produza dois ou mais crimes, conforme a disciplina do concurso formal prevista no artigo 70 do Código Penal.
Portanto, a existência de apenas uma ação, considerada isoladamente, não impede toda e qualquer pluralidade de imputações.
Entretanto, essa possibilidade não autoriza a duplicação artificial do mesmo desvalor jurídico.
Quando diferentes disposições legais aparentemente alcançam o mesmo fato, torna-se necessário examinar os critérios do concurso aparente de normas, especialmente a especialidade, a subsidiariedade e a consunção.
No caso da cessão de conta laranja e da lavagem de dinheiro, a aplicação desses critérios exige particular cautela.
A especialidade não decorre automaticamente da circunstância de o artigo 171, § 2º, VII, ter sido criado posteriormente.
Para que exista relação de especialidade em sentido estrito, deve ser demonstrado que uma norma contempla os elementos da outra, acrescidos de características especializantes.
Como o novo crime admite financiamento de atividades criminosas sem recursos necessariamente provenientes de infração penal, enquanto a lavagem exige origem ilícita dos ativos e comportamento próprio de ocultação ou dissimulação, não há relação universal de especialidade entre os tipos.
A consunção, por sua vez, deverá ser examinada quando uma conduta representar mero instrumento, fase normal de execução ou comportamento integralmente compreendido no desvalor de outro delito.
Imagine-se que o Ministério Público atribua ao investigado dois crimes: cessão de conta laranja, porque disponibilizou a conta bancária, e lavagem de dinheiro, porque essa mesma disponibilização teria possibilitado o recebimento dos recursos.
Se a acusação não individualiza qualquer conteúdo ocultador distinto da própria cessão já utilizada para sustentar o primeiro delito, surge fundada controvérsia sobre a legitimidade da dupla imputação.
Não basta alterar a denominação jurídica de um comportamento para multiplicar a responsabilidade penal.
Em sentido diverso, caso o agente disponibilize a conta bancária e posteriormente pratique operações autônomas destinadas à ocultação patrimonial, poderá haver pluralidade de condutas e de desvalores, sujeita às regras próprias do concurso de crimes.
Também é possível que uma mesma operação apresente elementos independentes de dois delitos, situação em que o concurso formal deverá ser discutido concretamente, sem pressupor sua admissibilidade ou inadmissibilidade abstrata.
O que deve ser afastado é a imputação cumulativa sustentada exclusivamente na repetição de um único fundamento fático.
O Direito Penal não pode admitir que a acusação transforme uma única contribuição causal, sem demonstração de injustos autônomos, em mecanismo de multiplicação das penas.
- O novo crime de conta laranja absorve a lavagem de dinheiro?
A resposta exige uma distinção dogmática frequentemente desconsiderada.
Não seria rigoroso afirmar que o novo artigo 171, § 2º, VII, passou a absorver, indistintamente, todas as condutas anteriormente enquadradas como lavagem de dinheiro.
A Lei nº 15.397/2026 não revogou expressamente o artigo 1º da Lei nº 9.613/1998, nem estabeleceu cláusula determinando que a cessão de conta exclua a lavagem.
Além disso, o delito de lavagem possui elementos próprios que podem estar presentes em operações realizadas com contas de terceiros.
Por outro lado, a nova tipificação oferece argumento sistemático importante para impedir que a mera cessão consciente seja automaticamente convertida em lavagem de capitais.
A questão pode ser formulada de maneira mais precisa:
Quando o comportamento se limita à cessão bancária, e não se comprovam os elementos adicionais necessários à lavagem, a consequência não é propriamente a absorção de um crime existente por outro.
A consequência é a ausência de tipicidade da lavagem, com eventual incidência exclusiva do novo tipo penal, quando temporalmente aplicável.
Se, diversamente, a operação efetivamente realiza lavagem e a cessão constitui apenas meio normalmente integrado à execução do comportamento mais abrangente, poderá ser discutida a absorção do delito instrumental pelo delito de maior conteúdo de injusto.
Portanto, não existe uma regra geral segundo a qual o crime menos grave absorveria necessariamente o mais grave.
O aspecto decisivo consiste em verificar qual comportamento apresenta autonomia típica e qual parcela do fato já foi integralmente considerada pela norma penal incidente.
A nova legislação não extingue a lavagem praticada mediante contas de terceiros.
Ela reforça a necessidade de diferenciar a simples disponibilização instrumental da conta e a participação efetiva em operações de ocultação ou dissimulação patrimonial.
Essa delimitação representa um instrumento importante de contenção do excesso acusatório.
- A jurisprudência do STJ e a necessidade de atos efetivos de ocultação
A jurisprudência do Superior Tribunal de Justiça oferece fundamentos importantes para essa discussão, mesmo em precedentes anteriores à criação do novo tipo penal.
No AgRg no AREsp nº 2.583.516/TO, relatado pelo ministro Messod Azulay Neto, Quinta Turma, com acórdão publicado em 12 de fevereiro de 2026, discutiu-se a caracterização da lavagem diante de depósitos fracionados de valores ilícitos, inclusive em contas de terceiros.
O STJ manteve a absolvição quanto à lavagem, destacando que a simples movimentação dos valores não demonstrava, por si só, o elemento subjetivo necessário à configuração do delito.
O precedente não estabelece uma imunidade penal para contas de terceiros, mas impede que depósitos ou transferências sejam tratados como prova automática de lavagem de dinheiro.
Na mesma direção, o AgRg no AREsp nº 2.797.248/RN, relatado pelo ministro Joel Ilan Paciornik, com publicação em 22 de abril de 2026, reafirmou a necessidade de descrição de condutas autônomas de lavagem em relação aos delitos antecedentes, preservando o controle da justa causa acusatória.
Esses entendimentos dialogam diretamente com o princípio da consunção e com a necessidade de individualização da conduta.
Embora a autonomia em relação ao crime antecedente não resolva, por si só, toda a controvérsia entre cessão de conta e lavagem, os precedentes fornecem um parâmetro metodológico: identificar precisamente qual fato realiza cada tipo penal.
O Ministério Público deve demonstrar não apenas a circulação de valores, mas os elementos que permitam atribuir ao investigado uma conduta penalmente relevante de ocultação ou dissimulação.
Da mesma forma, a imputação de cessão de conta laranja exige comprovação dos elementos específicos do novo artigo 171.
O conhecimento da origem criminosa ou da destinação criminosa dos recursos não deve ser presumido simplesmente porque o titular autorizou a utilização da conta.
A ciência da ilicitude, a finalidade da cessão e a efetiva participação do agente devem resultar de elementos probatórios concretos, e não de inferências acusatórias genéricas.
- A nova lei pode retroagir para beneficiar quem já responde por lavagem de dinheiro?
Esta é, possivelmente, a consequência mais sensível da alteração legislativa.
A Constituição Federal, no artigo 5º, inciso XL, estabelece a retroatividade da lei penal mais benéfica.
O artigo 2º, parágrafo único, do Código Penal determina que a lei posterior favorável ao agente seja aplicada aos fatos anteriores, inclusive quando já exista sentença condenatória transitada em julgado.
Contudo, a simples existência de um novo delito com pena inferior não significa, necessariamente, que ele substituirá retroativamente todos os enquadramentos realizados com fundamento na legislação anterior.
É necessário distinguir três situações.
Primeira hipótese: fatos anteriores à nova lei sem configuração de lavagem
Suponha-se que, em 2025, determinada pessoa tenha cedido sua conta bancária, sem que sua atuação realizasse efetivamente ocultação ou dissimulação de valores nos termos da Lei nº 9.613/1998.
Nesse cenário, a defesa poderá sustentar que a conduta não configurava lavagem de dinheiro segundo a legislação vigente à época.
Como o novo artigo 171, § 2º, VII, somente passou a vigorar em 4 de maio de 2026, não poderá ser aplicado retroativamente para criminalizar comportamento anteriormente atípico.
A consequência jurídica, nessa hipótese, será a absolvição da imputação de lavagem, desde que ausente qualquer outra infração penal aplicável aos fatos.
Não se trata propriamente de novatio legis in mellius, mas de reconhecimento da ausência originária de tipicidade.
Segunda hipótese: fatos anteriores efetivamente constitutivos de lavagem
A situação é diferente quando os elementos comprovados demonstram que, antes da inovação legislativa, o agente participou de uma verdadeira operação de ocultação ou dissimulação patrimonial.
Nessa hipótese, a criação do delito de cessão de conta não afasta automaticamente a lavagem.
O novo dispositivo não revogou a incriminação anterior nem instituiu expressamente uma causa de exclusão da lavagem quando utilizada conta bancária de terceiro.
A defesa poderá desenvolver tese de readequação normativa, sustentando que o legislador passou a reconhecer determinado segmento de comportamentos como merecedor de tratamento penal próprio e menos rigoroso.
Entretanto, para admitir retroatividade benéfica, será necessário demonstrar que a alteração legislativa representa efetiva modificação favorável do tratamento jurídico atribuído ao mesmo fato, e não mera criação de nova figura típica independente.
Essa interpretação permanece controvertida.
Terceira hipótese: condenação anterior fundada exclusivamente na cessão de conta
É nessa situação que se concentra a discussão de maior repercussão prática.
Considere-se alguém condenado por lavagem de dinheiro cuja responsabilidade tenha sido fundamentada exclusivamente na cessão de conta bancária, sem demonstração de comportamento autônomo de ocultação ou dissimulação.
A defesa poderá formular duas teses, em ordem de preferência.
A tese principal consiste no reconhecimento da atipicidade da lavagem, argumentando que os fatos descritos e comprovados nunca satisfizeram integralmente os requisitos do artigo 1º da Lei nº 9.613/1998.
A tese subsidiária consiste em defender, caso se considere existente continuidade normativa entre a conduta anteriormente punida como lavagem e o novo delito de cessão bancária, a aplicação retroativa da disciplina penal mais favorável.
Essa segunda construção encontra fundamento na retroatividade da lex mitior, mas enfrenta a objeção de que o legislador criou uma incriminação autônoma, em vez de reduzir expressamente a pena ou restringir a descrição típica da lavagem.
Há uma tensão jurídica que não pode ser ignorada: se a mera cessão nunca constituiu lavagem, aplicar retroativamente o novo tipo pode representar criminalização de fato anterior à lei. Se, por outro lado, a conduta realmente preenchia os requisitos da lavagem, a simples criação de delito menos grave não demonstra necessariamente sua substituição normativa.
Portanto, a desclassificação retroativa não deve ser apresentada como consequência automática da Lei nº 15.397/2026.
Ela representa uma tese interpretativa defensável em determinados contextos, dependente da identidade dos fatos, da leitura sistemática das normas e da demonstração de efetivo favorecimento jurídico.
A inovação legislativa, por si só, não transforma toda condenação por lavagem de dinheiro em condenação pelo novo delito de conta laranja. Mas impõe a necessidade de reexaminar aquelas construídas exclusivamente sobre a disponibilização da conta, sem individualização do conteúdo de ocultação ou dissimulação.
- As condenações definitivas podem ser revistas?
A análise não se limita aos processos em andamento.
Quando efetivamente caracterizada uma lei penal posterior mais benéfica, seus efeitos podem alcançar condenações transitadas em julgado, conforme o artigo 5º, XL, da Constituição, o artigo 2º, parágrafo único, do Código Penal e a Súmula 611 do Supremo Tribunal Federal.
O artigo 66, inciso I, da Lei de Execução Penal também atribui ao juízo da execução competência para aplicar lei posterior que favoreça o condenado.
Contudo, há uma diferença processual relevante.
Se a controvérsia envolver apenas a aplicação de legislação efetivamente mais favorável sobre fatos já definitivamente estabelecidos, poderá ser cabível requerimento perante o juízo da execução.
Se o fundamento defensivo consistir na ilegalidade da condenação original, na ausência dos elementos típicos da lavagem ou em erro de subsunção que exija desconstituição do título condenatório, a via adequada poderá ser a revisão criminal, observados os pressupostos do artigo 621 do Código de Processo Penal, sem prejuízo do habeas corpus nas hipóteses em que se demonstre constrangimento ilegal cognoscível por essa via.
A escolha do instrumento processual deve decorrer do conteúdo efetivo da pretensão.
O fundamental é evitar que a discussão sobre a pena menos grave obscureça uma questão anterior e potencialmente mais favorável: a inexistência do próprio delito de lavagem.
- O perigo do excesso acusatório e da multiplicação artificial das imputações
A Lei nº 15.397/2026 também deve ser examinada sob a perspectiva do excesso acusatório, especialmente nas investigações de criminalidade econômica.
É possível imaginar uma narrativa acusatória construída a partir de uma única disponibilização de conta bancária, à qual sejam associados sucessivamente os crimes de cessão de conta laranja, participação em estelionato, lavagem de dinheiro e integração em organização criminosa.
Naturalmente, a coexistência desses delitos não é juridicamente impossível.
Cada um possui elementos típicos próprios, e a responsabilidade penal cumulativa poderá ser legítima diante de fatos autonomamente comprovados.
O problema surge quando a acusação utiliza exatamente o mesmo comportamento — por exemplo, disponibilizar uma conta para receber determinado valor — como fundamento integral e reiterado de diferentes imputações, sem demonstrar contribuições adicionais ou ofensas autônomas que justifiquem a pluralidade de delitos.
Essa técnica pode resultar em desproporção punitiva, ampliação artificial da gravidade atribuída ao acusado e utilização de capitulações penais alternativas como mecanismo de pressão processual.
A existência de diferentes bens jurídicos abstratamente tutelados não dispensa a demonstração do fato típico correspondente a cada imputação.
O artigo 29 do Código Penal também não autoriza responsabilização indistinta de todos aqueles que tiveram algum contato com os recursos.
É indispensável individualizar a contribuição, o vínculo subjetivo e o efetivo alcance da participação.
A análise deve distinguir o mero cedente, o participante do crime antecedente, o intermediário financeiro e o operador responsável pela ocultação patrimonial.
Essa diferenciação não significa privilegiar determinadas categorias de agentes.
Significa aplicar os princípios da legalidade, culpabilidade, proporcionalidade e responsabilidade penal pessoal.
A gravidade do crime antecedente não pode substituir a comprovação da gravidade e da tipicidade da conduta individual atribuída a cada acusado.
- Conclusão: a nova lei exige contenção interpretativa, não duplicação punitiva
A criação do delito de cessão de conta laranja não representa a extinção da lavagem de dinheiro realizada por meio de contas de terceiros.
Também não autoriza concluir que ambos os delitos possam ser imputados cumulativamente pela simples circunstância de uma conta bancária ter sido utilizada na circulação de valores criminosos.
O legislador introduziu uma figura típica que exige tratamento jurídico próprio, com pena inferior àquela prevista para lavagem de capitais.
Essa opção legislativa exige reflexão sobre a função e os limites de cada incriminação.
A questão não deve ser resolvida exclusivamente pela comparação abstrata das penas ou pela diferença nominal dos bens jurídicos.
É necessário examinar a identidade dos fatos, o conteúdo de injusto, a presença dos elementos subjetivos, a autonomia das condutas e a eventual incidência dos critérios do concurso aparente de normas.
Quanto à retroatividade, a resposta também não pode ser universalizada.
Para fatos anteriores à vigência da Lei nº 15.397/2026, a inexistência originária de lavagem poderá fundamentar pretensão absolutória. A eventual aplicação retroativa da nova figura mais branda, por sua vez, dependerá de demonstração consistente de que houve efetiva sucessão normativa favorável, tese que ainda apresenta relevante controvérsia dogmática.
Para fatos posteriores à nova lei, a delimitação entre cessão bancária e lavagem torna-se indispensável para evitar imputações cumulativas sem fundamento autônomo.
A inovação legislativa deve servir ao aperfeiçoamento da precisão típica, e não à criação de novas oportunidades de sobreposição acusatória.
O combate à lavagem de dinheiro é necessário para a proteção da economia, da administração da Justiça e da integridade das relações financeiras.
Mas sua legitimidade depende da observância rigorosa dos limites impostos pelo próprio Direito Penal.
Punir duas vezes não significa proteger duas vezes. Quando existe apenas um conteúdo de injusto penalmente relevante, a multiplicação de capitulações não representa maior eficiência repressiva, mas risco de violação às garantias fundamentais.
A verdadeira questão que a Lei nº 15.397/2026 apresenta ao Direito Penal Econômico brasileiro não é simplesmente saber quantos crimes podem ser imputados a quem cede uma conta bancária.
É determinar, com precisão, qual crime foi efetivamente praticado, quais elementos foram comprovados e qual resposta penal é constitucionalmente legítima.
Porque combater a criminalidade econômica exige rigor.
E rigor jurídico não se confunde com excesso punitivo.
⸻
Referências normativas e jurisprudenciais
BRASIL. Constituição Federal de 1988, artigo 5º, incisos XXXIX e XL.
BRASIL. Decreto-Lei nº 2.848/1940. Código Penal, artigos 2º, 29, 69, 70 e 171, § 2º, VII.
BRASIL. Lei nº 9.613/1998. Lei de Lavagem de Dinheiro, artigo 1º e respectivos parágrafos.
BRASIL. Lei nº 15.397, de 30 de abril de 2026. Publicada no Diário Oficial da União de 4 de maio de 2026.
BRASIL. Superior Tribunal de Justiça. AgRg no AREsp nº 2.583.516/TO. Relator ministro Messod Azulay Neto. Quinta Turma. DJEN de 12/02/2026.
BRASIL. Superior Tribunal de Justiça. AgRg no AREsp nº 2.797.248/RN. Relator ministro Joel Ilan Paciornik. DJEN de 22/04/2026.
BRASIL. Superior Tribunal de Justiça. Jurisprudência em Teses, edição nº 166 — Do Crime de Lavagem de Dinheiro I.
BRASIL. Supremo Tribunal Federal. Súmula nº 611.
Paulo Marcos de Moraes
OAB/PA 25.161
Advogado especialista em Direito Penal Econômico e Lavagem de Dinheiro
www.paulomoraes.adv.br
